
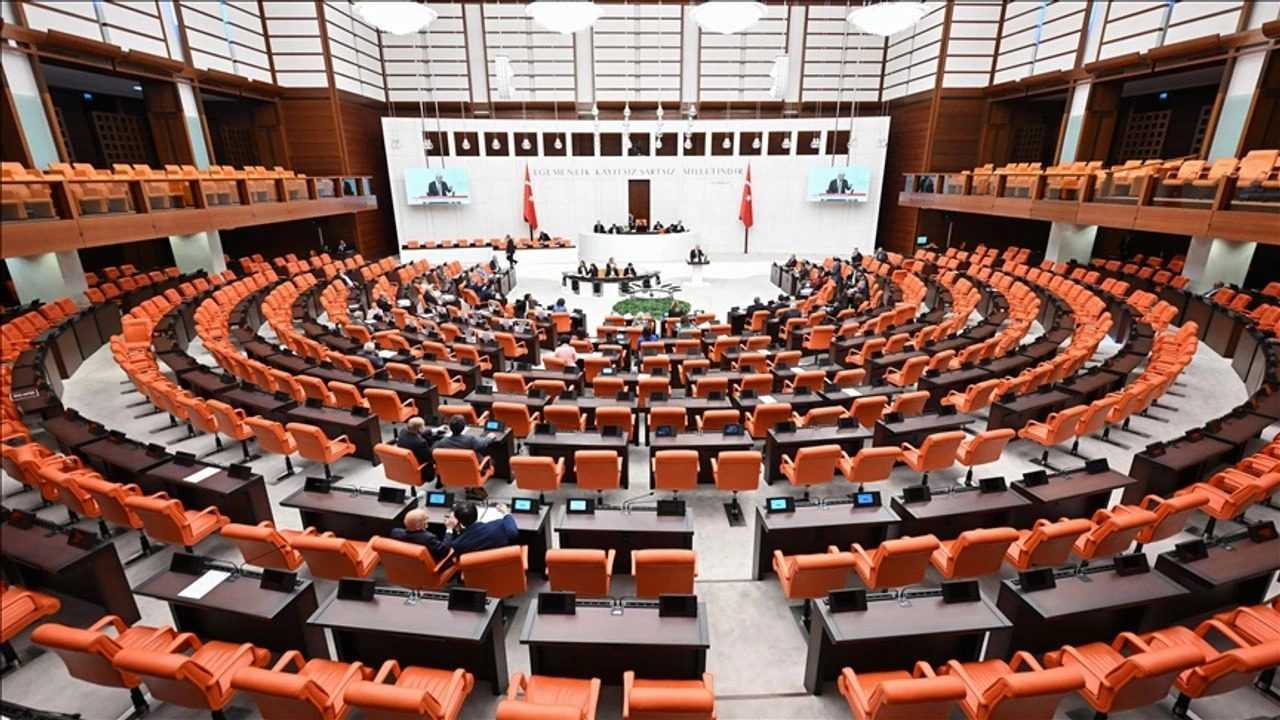
Yeni vergi reformu: Yatırımcıları Şaşırtacak Değişiklikler, Türkiye Büyük Millet Meclisi’ne (TBMM) sunulan “Savunma Sanayii ile İlgili Bazı Düzenlemeler Hakkında Kanun ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi”, savunma sanayii ve ekonomiye yönelik önemli düzenlemeler içeriyor. Teklif, mevcut kanunlarda değişiklik yaparak savunma sanayii alanında yenilikçiliği teşvik etmeyi, yerli üretimi artırmayı ve sektördeki rekabet gücünü güçlendirmeyi amaçlıyor.
Bu düzenlemeler arasında, savunma sanayii firmalarına yönelik desteklerin artırılması, yerli üretimi teşvik eden politikaların güçlendirilmesi ve sektördeki yenilikçiliği destekleyen düzenlemeler bulunuyor. Ayrıca, ekonomik açıdan stratejik öneme sahip savunma sanayii ürünlerinin yerlileştirilmesi ve ihracatının desteklenmesi de teklifin önemli maddeleri arasında yer alıyor.
Bu kanun teklifi, savunma sanayii alanında Türkiye’nin yerlileşme ve rekabet gücünü artırma hedefleri doğrultusunda atılan önemli adımlardan biri olarak değerlendiriliyor. Teklifin TBMM’de görüşülerek kabul edilmesi durumunda, sektördeki yerli üretim kapasitesinin ve ekonomik büyümenin desteklenmesi bekleniyor.
Vergi Usul Kanunu’nda Önemli Değişiklikler
Teklif kapsamında, Vergi Usul Kanunu’nda yapılan değişiklikler ile “yapılmakta olan yatırımlar” hesabında takip edilen tutarların enflasyon düzeltmesine tabi tutulması sağlanıyor. Bu düzenlemenin ardından, oluşan düzeltme farkları bilançonun pasifinde özel bir fon hesabında gösterilecek ve dönem kazancının hesaplanmasında dikkate alınmayacak. Özel fon hesabında yer alan tutarlar, yatırımın tamamlanarak ilgili iktisadi kıymetin aktifleştirilmesi gereken dönemin ardından izleyen dört hesap dönemi içerisinde eşit taksitler halinde dönem kazancının hesaplamasında dikkate alınacak.
Ayrıca, özel fon hesabında izlenen tutarlar, her yıl bir önceki yıla ilişkin olarak Kanun’da belirlenen yeniden değerleme oranında artırılacak ve bu tutarlara ek olarak enflasyon düzeltmesi uygulanmayacak. Yatırımın tamamlanması sonrasında işin bırakılması veya özel fon hesabında izlenen tutarların kısmen ya da tamamen başka bir hesaba aktarılması durumunda, bu tutarlar işin bırakıldığı dönemin kurum kazancının hesaplanmasında dikkate alınacak.
Düzenleme ile birlikte, geçici vergi dönemleri de dahil olmak üzere 2024 ve 2025 hesap dönemlerinde yapılan enflasyon düzeltmesinden kaynaklanan kar/zarar farklarının, belirli mükellef grupları için vergiye tabi kazancın hesaplanmasında dikkate alınmayacağı belirtiliyor. Tasfiye ve iflas halindeki şirketler ile Kamu İktisadi Teşebbüsleri Hakkında Kanun Hükmünde Kararname kapsamındaki ekonomik devlet teşekkülleri de bu kapsamda yer alıyor. Bu düzenlemenin 1 Ocak 2024’ten itibaren geçerli olması öngörülüyor.
Motorlu Taşıtlar Vergisi Düzenlemesi
Motorlu Taşıtlar Vergisi Kanunu’nda yapılan bir diğer değişiklikle, motor silindir hacmi 100 santimetreküpün altında olan motosikletler ile motor gücü 6 kilovat ve altında olan motosikletler, motorlu taşıtlar vergisi kapsamına alınarak tarifeleri belirleniyor. Bu hüküm, düzenlemenin yürürlük tarihinden sonra ilk kez kayıt ve tescil edilecek taşıtlara uygulanacak.
Savunma Sanayii Destekleme Fonu’na Katkı
Savunma Sanayii Destekleme Fonu (SSDF) kaynaklarının artırılması amacıyla, Savunma Sanayii ile İlgili Bazı Düzenlemeler Hakkında Kanun’da da değişiklikler yapılıyor. Vergi beyannamelerinden alınan damga vergisi tutarı kadar, yıllık gelir vergisi beyannamelerinden ise damga vergisi tutarının yarısı kadar katkı payı alınacak. Tapu ve kadastro işlemlerinden taşınmaz satışlarında alıcı ve satıcıdan ayrı ayrı 750 lira, diğer işlemlerden ise 375 lira katılma payı talep edilecek. Ayrıca, kredi kartı limitleri 100 bin lira ve üzerinde olan kart hamilleri, her bir kart için yıllık 750 lira katılma payı ödeyecekler.
Noterler, taşınmaz satışları ve ilk defa tescili yapılacak araçların işlemleri sırasında belirlenen tutarlarda katılma payı alacak. Ayrıca, tahsil edilen payların tamamı SSDF’ye aktarılacak. Bu düzenlemeler 1 Ocak 2025 tarihinde yürürlüğe girecek.
Tahsilat ve Ödeme Düzenlemeleri
Katılma paylarının tahakkuku ve tahsilatı ile ilgili düzenlemeler de yapılıyor. Beyannamelerden alınan katılma payları, damga vergisi ile birlikte tahakkuk ettirilecek ve tahsilatın ardından Fon hesabına aktarılacak. Kredi kartlarına yönelik katılma payı ise kartı çıkaran kuruluşlar tarafından her yılın ocak ayında kart hamilinin hesabına yansıtılacak.
Noterlerde yapılan işlemlerden alınan katılma payları, satış ve devir işlemleri esnasında tahsil edilecek ve pay ödenmeden işlem yapılmayacak. Ödeme yapılmadan işlem yapılması durumunda, işlemi gerçekleştiren memurlar ve sorumlu kişiler müteselsilen sorumlu tutulacak.
Samsun’da Yeni OSB Kurulumu
Kıyı Kanunu’nda yapılan bir değişiklik ile Samsun’da belirlenen alanda, yer seçim kararına uygun olarak imar planı kararıyla yeni bir Organize Sanayi Bölgesi (OSB) kurulmasına imkan tanınıyor.
ÖTV Düzenlemesi
Özel Tüketim Vergisi Kanunu’nda yapılan değişiklikle, matrahı 5 bin lira ve üzerinde olan insansız hava taşıtları (dron), kol ve cep saatleri ile yalnızca eğlence amacıyla tasarlanmış motorlu uçan oyuncaklar için yüzde 20 ÖTV uygulanması öngörülüyor. Bu düzenlemeler, Türkiye’nin ekonomik ve ticari yapısını etkileyerek, vergi sisteminde önemli değişikliklere yol açmayı hedefliyor.