Mart’ta beyanname başlıyor: Konut satışında vergi gerçeği, Gayrimenkul satışlarından elde edilen gelirler, belirli şartlar altında vergilendiriliyor. 193 Sayılı Gelir Vergisi Kanunu hükümlerine göre, gerçek kişiler tarafından ivazlı (bedel karşılığı) olarak edinilen bir taşınmazın, alım tarihinden itibaren 5 yıl geçmeden satılması halinde, alış ve satış bedeli arasındaki fark “değer artışı kazancı” kapsamında değerlendiriliyor. Bu kazanç üzerinden, ilgili yılın gelir vergisi tarifesine göre hesaplanan verginin beyan edilmesi gerekiyor.
Beş yıllık sürenin hesaplanmasında tapuya tescil tarihi esas alınıyor. Eğer taşınmaz, edinim tarihinden itibaren 5 yıl geçtikten sonra satılırsa, elde edilen kazanç için gelir vergisi doğmuyor. Ancak bu sürenin dolup dolmadığına ilişkin hesaplamanın doğru yapılması büyük önem taşıyor. Aksi halde, vergi yükümlülüğünün gözden kaçırılması ciddi mali sonuçlar doğurabiliyor.
Beyanname verme süreci her yıl mart ayında başlıyor ve belirlenen süre içinde elektronik ortamda ya da ilgili vergi daireleri aracılığıyla gerçekleştirilebiliyor. Süresinde beyan edilmeyen kazançlar için vergi idaresi tarafından hem vergi aslı hem de gecikme faizi talep edilebiliyor. Ayrıca usulsüzlük ve vergi ziyaı cezaları da uygulanabiliyor.
Bu nedenle konut, arsa veya benzeri taşınmaz satışından gelir elde edenlerin, özellikle edinim tarihini ve satış süresini dikkatle incelemesi; gerekiyorsa mali müşavir desteği alarak beyan yükümlülüklerini zamanında yerine getirmesi önem taşıyor. Özellikle 5 yıllık süre kuralı, birçok mükellef açısından belirleyici olduğundan, satış öncesinde vergi boyutunun mutlaka değerlendirilmesi gerekiyor.
Birçok mükellef bu düzenlemeden haberdar olmadığı için taşınmaz satışlarını süresinde beyan etmiyor ve sonrasında yüksek tutarlı vergi, ceza ve gecikme faiziyle karşı karşıya kalabiliyor. Özellikle son yıllarda artan konut fiyatları nedeniyle ortaya çıkan kazançlar ciddi boyutlara ulaştığından, kuralların doğru anlaşılması büyük önem taşıyor.
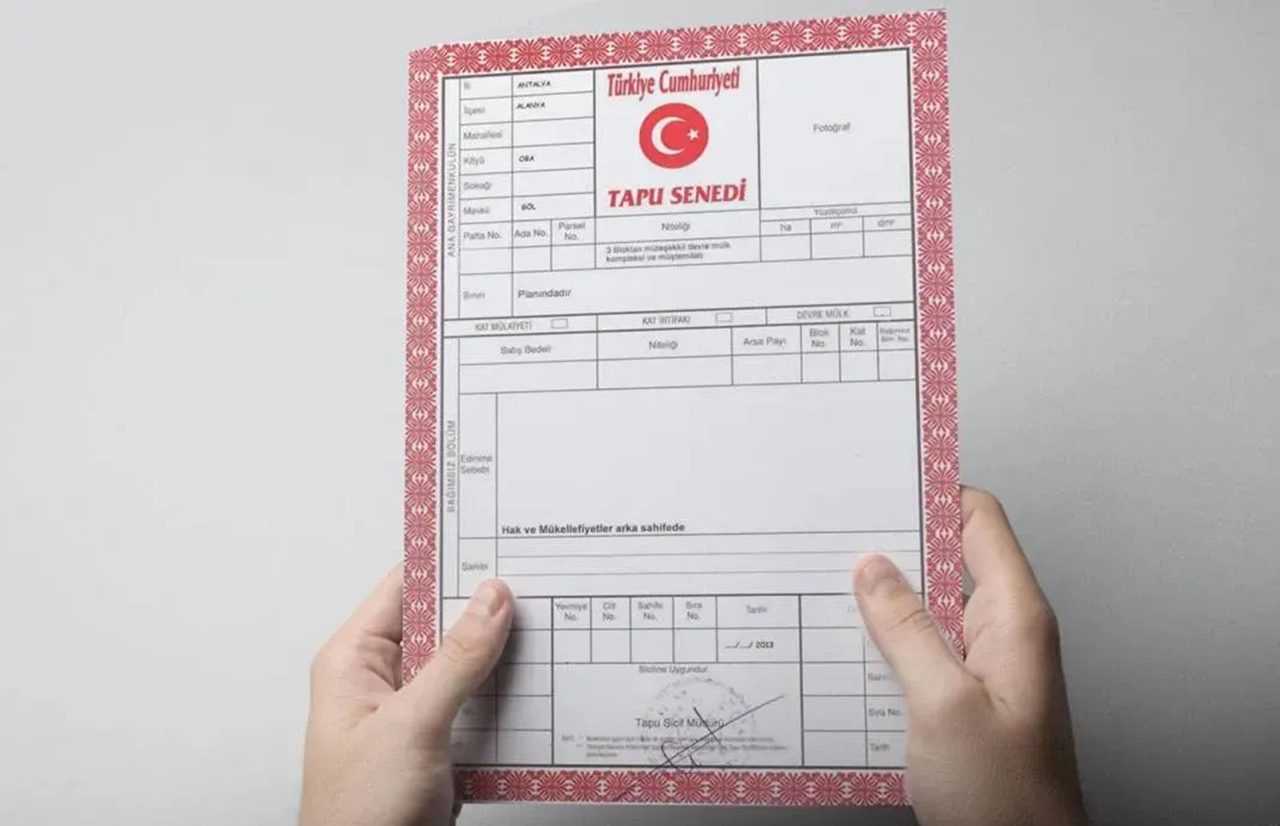
Beyanname Süreci 1 Mart’ta Başlıyor
2025 yılı içerisinde, edinim tarihinden itibaren 5 yıl geçmeden taşınmazını satan kişilerin elde ettikleri kazancı, 2026 yılının Mart ayında yıllık gelir vergisi beyannamesi ile bildirmesi gerekiyor. Hesaplanan gelir vergisi iki eşit taksit halinde ödeniyor:
1. taksit: Mart ayı
2. taksit: Temmuz ayı
Beyanname verilmemesi ya da eksik beyan edilmesi durumunda yalnızca vergi değil; buna ek olarak vergi ziyaı cezası ve gecikme faizi de uygulanıyor.
5 Yıllık Süre Nasıl Hesaplanıyor?
Vergi mevzuatında 5 yıllık süre takvim günü esasına göre hesaplanıyor. Taşınmaz, edinim tarihinden itibaren 5 yıl dolmadan satılırsa değer artışı kazancı doğuyor. 5 yıllık sürenin tamamlanmasının ardından yapılan satışlarda ise değer artışı kazancı vergisi uygulanmıyor. Burada dikkat edilmesi gereken nokta, sürenin ay veya yıl bazlı değil, gün hesabıyla belirlenmesi.
Sadece Satış Değil, Diğer Devir İşlemleri de Kapsamda
Vergi yalnızca klasik alım-satım işlemlerinde gündeme gelmiyor. Aşağıdaki işlemler de değer artışı kazancı kapsamında değerlendiriliyor: Bedel karşılığında devir ve temlik, Trampa (takas) Kamulaştırma veya devletleştirme, Taşınmazın ticaret şirketine sermaye olarak konulması, Yani taşınmazın bedelli olarak el değiştirdiği pek çok işlem vergisel sonuç doğurabiliyor.
Mirasla Edinilen Taşınmazlarda Durum Farklı
Maliye’nin açıklamalarına göre, miras yoluyla edinilen konut, arsa veya diğer taşınmazların satışında değer artışı kazancı vergisi uygulanmıyor. Mirasla edinim, bu yönüyle istisnai bir durum oluşturuyor.
Endeksleme Yöntemi Nasıl Çalışıyor?
Vergi hesaplanırken alış ve satış bedelleri arasındaki fark doğrudan vergilendirilmiyor. Öncelikle alış bedeli, Yurt İçi Üretici Fiyat Endeksi (Yİ-ÜFE) artış oranına göre güncelleniyor. Eğer alış tarihinden satıştan önceki aya kadar geçen sürede Yİ-ÜFE artışı yüzde 10’un üzerindeyse, endeksleme uygulanıyor. Böylece enflasyon etkisi dikkate alınarak gerçek kazanç tespit ediliyor.
Örneğin: Aralık 2023’te 5 milyon TL’ye alınan bir konutun, Ağustos 2025’te 8 milyon TL’ye satılması halinde; 5 yıllık süre dolmadığı için değer artışı hesaplanır. Ancak alış bedeli Yİ-ÜFE oranında artırılır ve vergi buna göre belirlenir. Gelir İdaresi Başkanlığı da yayımladığı rehberlerde, 6 milyon TL’ye alınan bir taşınmazın bir yıl dolmadan 9 milyon TL’ye satılması halinde oluşan kazancın vergiye tabi olacağını örnekle açıklamıştır.
Kooperatif ve Arsa Üzerine Yapılan Konutlar
Kooperatif yoluyla edinilen konutlarda edinim tarihi olarak: Fiili kullanım tarihi, Elektrik ve su aboneliğinin başlama tarihi esas alınır. Arsa üzerine inşa edilen konutlarda ise tapuda yapılan cins tashihi tarihi edinim tarihi kabul edilir. Ayrıca kentsel dönüşüm kapsamında arsa üzerine yapılan konutların da 5 yıl içinde satılması halinde gelir vergisi yükümlülüğü doğar.
Örnek Hesaplama
Alış tarihi: Şubat 2022
Alış bedeli: 3.200.000 TL
Satış tarihi: Eylül 2025
Satış bedeli: 6.500.000 TL
Taşınmaz 5 yıl dolmadan satıldığı için değer artışı kazancı söz konusu.
Yİ-ÜFE Endeksleme Hesabı
Şubat 2022 Yİ-ÜFE: 1.150,00
Ağustos 2025 Yİ-ÜFE: 3.220,00
Artış oranı: (3.220 – 1.150) / 1.150 = %180
Bu oran %10’un üzerinde olduğu için endeksleme uygulanır.
Endekslenmiş maliyet bedeli:
3.200.000 × (3.220 / 1.150)
= 3.200.000 × 2,80
= 8.960.000 TL
Vergiye Tabi Kazanç
Satış bedeli: 6.500.000 TL
Endekslenmiş maliyet: 8.960.000 TL
Bu durumda satış bedeli, endekslenmiş maliyetin altında kaldığından vergilendirilecek bir kazanç oluşmaz. Enflasyon etkisi kazancı ortadan kaldırmıştır.
İkinci Senaryo: Vergi Doğan Durum
Aynı taşınmazın 9.500.000 TL’ye satıldığını varsayalım:
Satış bedeli: 9.500.000 TL
Endekslenmiş maliyet: 8.960.000 TL
Kazanç: 9.500.000 – 8.960.000 = 540.000 TL
Bu tutar gelir vergisi tarifesine göre artan oranlı olarak vergilendirilir. Vergi oranları yaklaşık %15 ile %40 arasında değişebilir. Örneğin ortalama %20’lik dilime girildiği varsayılırsa: 540.000 × %20 = 108.000 TL gelir vergisi, Bu tutar Mart ve Temmuz aylarında iki eşit taksit halinde ödenir.
Uzmanlar, özellikle yüksek tutarlı konut satışlarında ortaya çıkabilecek vergi yükünün ciddi seviyelere ulaşabileceğini belirtiyor. Bu nedenle satış işlemi gerçekleştirilmeden önce edinim tarihi, 5 yıllık sürenin dolup dolmadığı ve endeksleme hesabının dikkatle incelenmesi büyük önem taşıyor.
 DOLAR
 EURO
 İNG. STERLİNİ
 İSV. FRANGI
 KAN. DOLARI
 ÇEYREK ALTIN
 BITCOIN